


Lloyds Mobile Banking
4,5172.13K Arvustused
Rakenduse andmed
- Versioon
- 194.05
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Lloyds Banking Group PLC
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
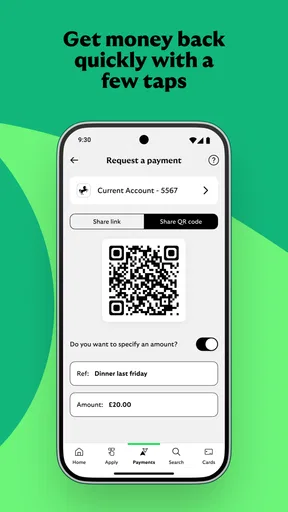
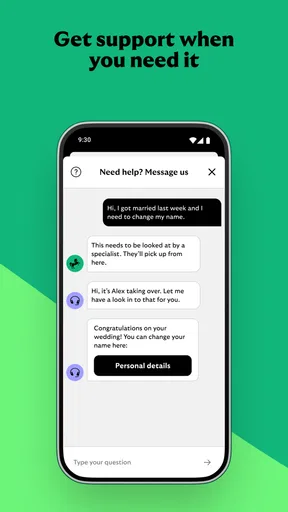
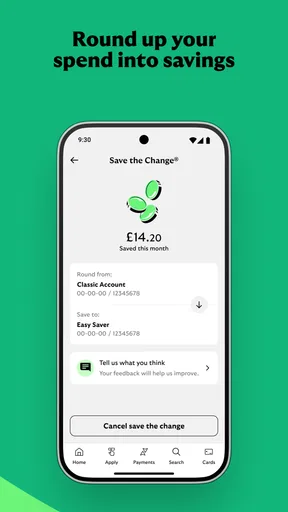
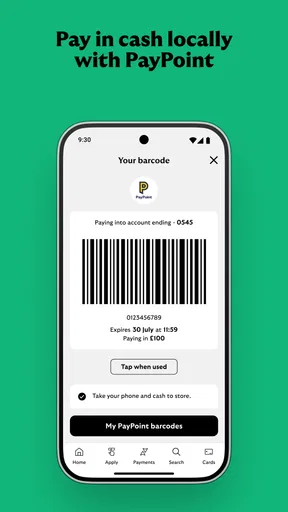
 Analüüsis AppCompare
Kui majapidamises käivad igapäevased rahaasjad mitme inimese vahel, on mugav, kui pangakontot saab vaadata telefonist ka kodust eemal olles. Lloyds Mobile Banking on Lloyds Banking Group PLC finantsrakendus, mis sobib eelkõige inimestele, kes juba kasutavad Lloydsi pangateenuseid ja tahavad oma kontole kiiresti ligi pääseda. Minu jaoks on selle peamine väärtus lihtne: tavapäraseid pangatoiminguid saab ajada telefonis, ilma et peaks iga kord arvuti juurde minema.
Jagatud majapidamises tasub siiski eristada rahaasjade koordineerimist ühise ligipääsu loomisest. Rakendus võib olla abiks oma kontojäägi kontrollimisel või ostu üle arutamisel, kuid see ei muuda isiklikke pangakontosid automaatselt ühiseks. Kui pereliikmed korraldavad eelarvet koos, on kõige mõistlikum kokku leppida, kes mille eest maksab, ning hoida iga inimese sisselogimine tema enda kontrolli all.
Kodused rahaasjad algavad selgetest piiridest
Enne ühiste ostude arutamist tasub kokku leppida, millist infot teineteisega jagate ja kes konkreetse kulu eest vastutab. Mina hoian sellise kokkuleppe eraldi pangakonto vaatest: nii saab igaüks oma makseid iseseisvalt kontrollida, samal ajal kui kodune arvestus jääb kõigile arusaadavaks.
Üks telefoni kasutaja, üks selge vastutus
Kui kasutad Lloydsi rakendust oma telefonis, on see loomulik viis oma panganduse korraldamiseks. Jagatud tahvelarvuti või pereliikme telefon muudab olukorra aga teistsuguseks: pangarakenduse avamine võib anda juurdepääsu tundlikule isiklikule teabele. Seetõttu ei käsitleks ma seda ühise majapidamise ekraanina, kuhu kõik saavad kordamööda sisse logida. Isegi siis, kui eesmärk on ainult arve tasumine, peaks kontole sisenema selle omanik.
Praktiline kokkulepe aitab vältida segadust. Näiteks võib üks inimene kontrollida oma kontolt, kas kokkulepitud ost on tasutud, ja anda teisele sellest teada, selle asemel et jagada sisselogimisandmeid. See tundub väike erinevus, kuid hoiab vastutuse arusaadavana: igaüks haldab oma kontot ning ühised otsused tehakse vestluses, mitte telefonide vahetamisega.
Rakenduse kasutamise alguses tasub mõelda ka sellele, kelle telefonis see asub ja kes seadet tavaliselt kasutab. Kui lapsed mängivad vanema telefoniga või partnerid kasutavad vaheldumisi sama seadet, ei ole panganduskuva lihtsalt järjekordne avatud rakendus. Isikliku konto ligipääs peaks jääma konto omaniku kätte, eriti kui telefon liigub sageli teiste inimeste vahel.
Seadistamise juures on tähtis konto omanik
Lloyds Mobile Banking ei ole üldine eelarveplaanija, kuhu kogu pere võiks ühe kasutajana kõik väljaminekud kokku kirjutada. Selle kasutus eeldab, et soovid hallata enda Lloydsi pangandust. Kui sul on vaja ainult jagada koduseid kulusid, võib eraldi ühine eelarvetabel või kulude jälgimise rakendus olla sobivam, samal ajal kui pangakontole jääb ligipääs selle omanikule.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See piirang on oluline ka paaridele, kes maksavad ühiseid arveid eri kontodelt. Rakendus võib aidata kummalgi oma pangandust telefonist korraldada, kuid paar peab ise otsustama, kuidas kulusid omavahel kokku leppida. Ära eelda, et ühe inimese rakendusse sisselogimine annab teisele sobiva viisi oma rahaasjade vaatamiseks. Kui teil on vaja ühist ligipääsu konkreetsele pangakontole, kontrollige enne kasutamist, milline konto ja teenus teie olukorrale tegelikult sobib.
Samuti on mõistlik hoida pangandustarkvara ajakohasena. Rakenduse praegune versioon on 194.05 ning minimaalne toetatud Androidi versioon on 10. See aitab teha sobivuse kohta lihtsa esimese kontrolli: vanema Androidi seadmega ei pruugi rakendus olla õige valik. Kui pangandus käib mitmes seadmes, tasub igaühe puhul üle vaadata, kas see töötab toetatud süsteemiga, mitte proovida lahendada konto kasutamist eri inimeste telefonide kaudu.
Koordineeri arveid ilma kontopiire hägustamata
Igapäevane näide on toidupoe ost, mille üks pereliige teeb teel koju. Teine võib olla kokku leppinud, et maksab hiljem osa kulust tagasi. Lloydsi rakenduse väärtus seisneb sellises olukorras selles, et konto omanik saab oma pangandust telefonist hallata; omavaheline kokkulepe jääb aga inimeste endi teha. Mina ei kasutaks pangarakendust ainsa kohana, kuhu ühised kohustused kirja panna, sest kontovaade ja majapidamise eelarve vastavad eri küsimustele.
Kasulikum töövoog on jagada ülesanded enne ostu ära: üks inimene ostab, teine teab, millise kulu eest vastutab, ja mõlemad lepivad tagasimakse osas kokku. Kui kontoomanik tahab tehingut kontrollida, saab ta seda teha oma seadmes. Nii ei pea keegi teise telefoni üle võtma ega oma ligipääsuandmeid edasi andma. See on väike, aga päriselus oluline erinevus võrreldes paberil ühise ostunimekirjaga.
Kui majapidamise peamine vajadus on näha ühe pilguga, kui palju raha jääb kuu lõpuni, ei pruugi pangarakendus üksi anda kogu vajalikku pilti. Üks konto ei pruugi kajastada kõigi pereliikmete kulusid ning rakenduse olemasolu ei asenda kokkulepet selle kohta, kuidas arveid jagatakse. Selleks võib ühine tabel või eelarvestamise tööriist olla parem kaaslane. Lloydsi rakendus sobib pangatoimingute tegemiseks, mitte tingimata kõigi majapidamise finantsotsuste ühiseks juhtpaneeliks.
Vanus, usaldus ja telefoni kasutamine
Rakenduse vanusepiirang on PEGI 3, kuid see märgis ei tähenda, et väike laps peaks panganduskontot kasutama või täiskasvanu telefoni vabalt avama. Vanusemärgis kirjeldab rakenduse sisureitingut, mitte seda, kellele konto kuulub või kes peaks rahaasju korraldama. Minu hinnangul on tähtsam seada seadmes selged piirid ja hoida pangaäpp eemal olukorrast, kus laps saab seda mängimise ajal kogemata avada.
Pereliikmete usaldus ei tähenda, et sisselogimisandmeid oleks vaja jagada. Kui partner aitab teisel inimesel telefoni seadistada, võib ta juhendada, kuid konto omanik peaks ise haldama oma ligipääsu. See kehtib eriti siis, kui telefon vahetab omanikku või kui seade antakse ajutiselt sugulasele. Panganduse puhul on isiklik kasutajakonto praktiline turvapiir, mitte ebaviisakas saladus.
Rakendus on tasuta ning selle vanusemärgis on PEGI 3. Need faktid võivad olla kasulikud, kui hindad, kas see sobib sinu seadmesse või millise sisuga rakendusega on tegu, kuid need ei ütle midagi selle kohta, kas Lloydsi teenus sobib sinu konkreetsele kontole. Enne kui loodad rakendusele oma igapäevases rutiinis, tasub veenduda, et kasutad Lloydsi pangateenuseid ja et telefon vastab süsteeminõudele.
Millal see on parem valik kui alternatiiv?
Kui oled Lloydsi klient ja soovid oma pangandust telefonist korraldada, on Lloyds Mobile Banking tavaliselt loogilisem valik kui kolmanda osapoole eelarverakendus. Panga enda rakendus on mõeldud Lloydsi teenuste kasutamiseks; üldine rahajälgija seevastu võib olla parem siis, kui soovid koondada eri pankade või pereliikmete kulusid ühte ühisesse eelarvesse. Need tööriistad ei täida sama ülesannet, nii et valik sõltub sellest, kas sinu esmane vajadus on pangandus või majapidamise planeerimine.
Kui sa ei ole Lloydsi klient, pole põhjust eeldada, et rakendus sobib sinu olemasoleva pangaga koos töötamiseks. Samuti ei ole see parim valik inimesele, kes tahab ühe jagatud sisselogimise kaudu juhtida terve pere rahaasju. Sellisel juhul on targem otsida lahendust, mis sobib sinu tegeliku konto- ja eelarvekorraldusega, ning jätta pangarakendus iga konto omaniku isiklikuks töövahendiks.
Rakendusel on keskmiselt 4,5 tärni 393 tuhande hinnangu põhjal ning sellele on jäetud 172 tuhat arvustust. Seda kasutab üle 10 miljoni inimese. Selline laialdane kasutus annab aimu, et tegu on väljakujunenud pangarakendusega, kuid hinnang ei ütle, kas see sobib igale perekorraldusele. Mina kaaluks neid numbreid koos enda vajadusega: kas soovid Lloydsi kontole telefonist ligi pääseda või otsid hoopis ühist tööriista mitme inimese kulude juhtimiseks?
Minu otsus majapidamise vaatenurgast
Lloyds Mobile Banking sobib kõige paremini inimesele, kes tahab enda Lloydsi pangandust telefonis hallata ning oskab hoida isikliku konto ja ühised kodused kokkulepped lahus. Selle praktiline tugevus tuleb esile siis, kui oled kodust väljas ja tahad oma tavapäraseid rahaasju telefonist korraldada. Majapidamise jaoks on kasu kaudne: iga inimene saab oma panganduse eest vastutada, samal ajal kui arved ja kulude jagamine lepitakse omavahel eraldi kokku.
Rakenduse arendaja on Lloyds Banking Group PLC ning see ilmus 18. mail 2016. See taust aitab mõista, et tegemist on konkreetse panga rakendusega, mitte pangast sõltumatu pere-eelarve teenusega. Kui Lloyds on juba sinu pank, on see mõistlik koht oma mobiilse panganduse alustamiseks. Kui vajad aga ühist ülevaadet mitme inimese kontodest, laste rahaasjade korraldamist või universaalset kulude jagamise lahendust, vali selleks eraldi sobiv tööriist ja ära käsitle pangarakendust kõigi nende vajaduste asendajana.
Minu lõpphinnang on positiivne, kuid selge piiranguga: see on isikliku Lloydsi panganduse rakendus, mitte pere ühine rahajuhtimise keskus. Kui sul on Lloydsi konto, Android 10 või uuem seade ja soovid oma pangatoiminguid telefonist teha, tasub seda proovida. Kui sinu peamine eesmärk on jagada ligipääsu või hallata kogu leibkonna raha ühelt ekraanilt, on mõni muu lahendus tõenäoliselt parem.
Väikesed töövõtted, mis aitavad segadust vältida
Majapidamise ühiste kulude juures tasub enne maksmist kokku leppida, milline info üldse teisele inimesele vajalik on. Sageli piisab summast, ostu põhjusest ja sellest, kes kulud katab; terve konto vaate või telefoni üleandmine ei anna selleks lisaväärtust. Mina paneksin kokkuleppe kirja samas kohas, kus hoiate ostunimekirja või arvepäevi, ning jätaksin pangarakenduse iga inimese isiklikuks kinnituskohaks. Nii on hiljem lihtsam meenutada, miks mingi makse tehti, ilma et pangakonto muutuks pere ühisdokumendiks.
Kui üks inimene ajab enamiku koduseid asju, on ahvatlev lasta tal kõigi ostud ja maksed enda telefonist läbi korraldada. See võib küll vähendada igapäevast edasi-tagasi küsimist, kuid samal ajal koondab arvestuse ja vastutuse ühe inimese kätte. Minu meelest on parem jagada ülesanded, mitte ligipääsu: üks võib hoolitseda kindla arve eest, teine toiduostude eest, ja mõlemad hoiavad oma konto kasutamise enda kontrolli all. Selline rutiin toimib eriti hästi siis, kui kulud ei jagune täpselt pooleks.
Üks kasulik kontroll enne rakenduse paigaldamist on mõelda, millise telefoni kaudu sa seda päriselt kasutama hakkad. Kui seade on vana või seda kasutavad vaheldumisi mitu inimest, ei lahenda rakendus iseenesest kumbagi probleemi. Androidi versiooni sobivuse kontrollimine aitab vältida asjatut seadistamise alustamist; jagatud seadme puhul on aga olulisem otsustada, kas panganduse jaoks on võimalik kasutada kontoomaniku enda telefoni. Need on kaks eri küsimust, mida ei tasu üheks kokku sulatada.
Igapäevane kasutus väljaspool kodu
Kujuta ette, et oled teel koju ja partner küsib, kas saate õhtul vajaliku asja ära osta. Saad oma panganduse telefonis üle vaadata ja teha otsuse oma konto põhjal, kuid ühise eelarve seisukohalt vajate endiselt omavahelist kokkulepet. See on rakenduse sobiv kasutusviis: liikvel olles oma pangandusele ligi pääseda, mitte anda teisele inimesele võimalust sinu eest otsuseid teha. Kui ost tuleb jagada, on selge sõnum või eraldi kulude märge sageli arusaadavam kui hiljem teise telefoni tehinguvaadet uurida.
Teine tavaline olukord on kuu lõpu arve, mille tähtaeg läheneb ajal, mil oled kodust eemal. Pangaäpp võib olla mugavam kui arvuti käivitamine, kuid ma ei eeldaks, et see asendab majapidamise arvekalendrit. Arve kuupäevad, maksja ja jagamise kokkulepe tasub hoida nähtavas kohas, kuhu mõlemad pääsevad. See vähendab riski, et üks inimene arvab makse juba tehtud olevat, samal ajal kui teine ootab alles kinnitust.
Sellised olukorrad näitavad hästi, miks mobiilne pangandus ja ühine planeerimine on kõrvuti kasulikud, kuid eri tööriistad. Lloydsi rakendus aitab kontoomanikul enda pangandust korraldada; kodune kalender või eelarve aitab inimestel kokkulepet meeles pidada. Kui sinu jaoks on kõige olulisem just mitme konto koondamine, on sobivam otsida eelarvelahendust, mis on sellele ülesandele suunatud. Kui vajad eelkõige ligipääsu oma Lloydsi pangandusele, pole pere ühise tabeli kasutamine selle asemel kuigi praktiline.
Usaldus ei asenda sobivat lahendust
Jagatud telefoni kasutamisel tasub läbi mõelda ka ajutised olukorrad, näiteks seadme laenamine või telefoni vahetamine. Kontoomanikul on lihtsam vastutada oma panganduse eest, kui ligipääs ei jää püsivalt kellegi teise seadmesse ega muutu perekonna vaikimisi töökorralduseks. Ma ei käsitleks lähedast suhet põhjusena jagada paroole või anda teisele inimesele konto üle; selged piirid aitavad vältida ka juhuslikku kasutamist ja hilisemaid arusaamatusi.
Kui lapsele antakse telefon mängimiseks, on mõistlik veenduda, et täiskasvanu pangandusrakendus ei jää avatuks ega ole lihtsa puudutusega kättesaadav. PEGI 3 märgis võib jätta mulje, et rakendus on lapsele sobiv, kuid see ei ole juhis pangakonto kasutamiseks. Vanusemärgis ja konto kasutusõigus on eri asjad. Minu jaoks on siin oluline, et täiskasvanu vastutab nii oma seadme kui ka enda pangatoimingute eest, mitte ei looda sisureitingule kui ligipääsupiirangule.
Kui sinu eesmärk on õpetada noorele raha planeerimist, ei pruugi täiskasvanu pangarakendus olla selleks kõige sobivam vahend. Õppimiseks võib piisata nähtavast eelarvest, säästmise eesmärgist või kokkulepitud taskurahaarvestusest, samal ajal kui panga konto ja selle rakendus jäävad omanikule. Nii saab rahast rääkida ja otsuseid koos harjutada, ilma et lapse õpetamine nõuaks täiskasvanu isikliku panganduse jagamist.
Kellele tasub see valida?
Ma soovitaksin seda eelkõige inimesele, kes on Lloydsi klient, kasutab sobiva Androidi versiooniga telefoni ja tahab oma pangatoiminguid teha seal, kus ta parasjagu viibib. Tasuta kasutamine teeb proovimise lihtsaks, kuid rakenduse tegelik sobivus sõltub ikkagi sellest, kas sinu pangandus käib Lloydsi kaudu. Kui kasutad mõnd muud panka, on selle panga enda lahendus tavaliselt loomulikum valik kui rakendus, mille keskmes on Lloydsi teenused.
See on samuti mõistlik valik inimesele, kes eelistab hoida pangandust ja majapidamise eelarvestamist lahus. Eraldi pangarakendus annab konto omanikule koha enda rahaasjade korraldamiseks, samas kui jagatud tabel või kulude jälgimise tööriist võib aidata paaril või leibkonnal kulusid koordineerida. Mina ei näe neid tingimata konkurentidena: kumbki lahendab erineva probleemi. Oluline on mitte oodata pangarakenduselt kogu pere ühise ülevaate funktsiooni.
Teisest küljest võib see olla vale valik, kui otsid ühtset ekraani, mis näitaks mitme inimese kontosid ja kõiki ühiseid väljaminekuid. Samuti ei sobi see hästi leibkonna keskseks rakenduseks, kui kasutajad eeldavad, et nad saavad sama sisselogimist jagada või teise inimese konto eest toimetada. Sellise vajaduse korral mõtle esmalt läbi, kas vajad pangateenust, eelarvetööriista või mõlemat, ning vali kummagi jaoks lahendus, mis vastab tegelikule kasutusele.
Majapidamise lõplik hinnang
Lloyds Mobile Banking täidab kõige paremini oma kitsa, kuid olulise rolli: see toob Lloydsi panganduse konto omaniku telefoni. Koduses elus võib see muuta oma rahaasjade kontrollimise mugavamaks ja vähendada sõltuvust arvutist, ent pere ühine korraldus sünnib endiselt kokkulepetest, mitte ühest jagatud sisselogimisest. Seepärast hindan seda pigem isikliku pangatööriistana, mille kõrvale võib vaja minna eraldi viisi arvete ja ühiste kulude jälgimiseks.
Minu praktiline soovitus on enne kasutuselevõttu kontrollida, et Lloydsi teenus ja sinu Androidi seade sobivad, ning otsustada, kes rakendust kasutab. Seejärel leppige majapidamises kokku, kuidas kuludest teada antakse ja kes millised arved tasub. Nii saad mobiilse panganduse mugavuse kätte, ilma et konto piirid hägustuksid või üks inimene peaks kogu pere rahaasjade eest üksi vastutama. Kui aga ootad ühist kontovaadet või pere-eelarvet ühest rakendusest, vali selleks eraldi lahendus.
Plussid
- Kontode saldosid ja tehinguid saab kiiresti üle vaadata.
- Kaardimakseid saab rakenduses mugavalt hallata.
- Sõrmejälje või näotuvastusega sisselogimine on mugav.
- Makse saajaid saab tulevasteks ülekanneteks salvestada.
- Tehingute otsing aitab vajalikud maksed kiiresti üles leida.
Miinused
- Rakenduse kasutamiseks on vaja Lloydsi pangakontot.
- Mõned funktsioonid võivad vajada eraldi registreerimist või aktiveerimist.
- Kõik pangatoimingud pole mobiilirakenduses saadaval.
- Vajab turvaliseks kasutamiseks ajakohast telefoni tarkvara.
- Võrguühenduseta ei saa kontoteavet ega makseid hallata.
Korduma kippuvad küsimused: Lloyds Mobile Banking
Mis on Lloyds Mobile Banking ja mida saab rakenduses teha?
Lloyds Mobile Banking on Lloyds Banki ametlik mobiilirakendus, millega saavad sobiva pangakontoga kliendid oma rahaasju telefonist hallata. Rakenduses saab tavaliselt vaadata kontojääke ja tehinguid, teha makseid ning ülekandeid, hallata kaarte ja kasutada muid pangateenuseid. Saadaolevad võimalused sõltuvad kontost, kasutaja asukohast ja panga tingimustest. Enne allalaadimist kontrollige, et valite ametliku rakenduse.
Kuidas Lloyds Mobile Bankingusse sisse logida ja mida on alustamiseks vaja?
Rakenduse kasutamiseks on üldjuhul vaja Lloyds Banki kontot ning panga internetipanga sisselogimisandmeid. Esmakordsel seadistamisel võib rakendus paluda kinnitada isikut, registreerida telefoni või luua turvalise sisselogimisviisi. Täpne protsess võib muutuda ning lisakinnituseks võidakse kasutada turvakoodi või biomeetrilist autentimist. Kui teil kontot pole või sisselogimine ei õnnestu, vaadake panga ametlikke juhiseid ja sobivuskriteeriume.
Kas Lloyds Mobile Banking on turvaline ning kas rakenduses saab kasutada näotuvastust või sõrmejälge?
Lloyds Mobile Banking on Lloyds Banki pangateenus, millele kehtivad panga turvameetmed, kuid kasutaja peab samuti oma seadet kaitsma. Rakendus võib toetada telefoni biomeetrilist autentimist, näiteks sõrmejälge või näotuvastust, kui vastav seade ja seadistus seda võimaldavad. Ärge jagage paroole ega ühekordseid koode ning paigaldage rakendus ainult ametlikust rakendustepoest. Kahtlase tegevuse korral võtke ühendust pangaga.
Kas rakenduses saab teha ülekandeid, maksta arveid ja hallata pangakaarti?
Rakenduse kaudu saab sobiliku konto puhul teha mitmesuguseid igapäevaseid pangatoiminguid, näiteks vaadata tehinguid, teha ülekandeid või hallata kaardiga seotud seadeid. Konkreetsete funktsioonide kättesaadavus oleneb kontotüübist, panga reeglitest ja kasutaja kinnitustasemest. Enne makse kinnitamist kontrollige alati saaja andmeid ja summat. Teatud toimingutele võivad kehtida limiidid, lisakontrollid või teenustasud, seega tasub tingimusi pangast üle vaadata.
Kas Lloyds Mobile Banking on tasuta ja millistes telefonides see töötab?
Rakenduse allalaadimine võib olla tasuta, kuid see ei tähenda tingimata, et kõik pangateenused või tehingud on tasuta; võimalikud tasud sõltuvad teie kontost ja Lloyds Banki hinnakirjast. Rakenduse kasutamiseks on vaja toetatud Androidi või iOS-i seadet, ajakohast operatsioonisüsteemi ning internetiühendust. Ühilduvusnõuded võivad aja jooksul muutuda, mistõttu kontrollige enne paigaldamist rakenduse ametlikku poe lehte. Mobiilse andmeside kasutamise eest võib tasu küsida teie operaator.


